Ако имате въпрос по статията, може да се свържете с нас на: info@taxmonkey.bg / +359 887 345 666
info@taxmonkey.bg / +359 887 345 666
Как се изчислява дължимия данък върху превозните средства?
Това е първата статия в блога на Tax Monkey, която пишем във връзка с приложението на Закона за местните данъци и такси. Решихме да обърнем внимание на една от най-често търсените информации в Google за изобщо за данъците в България – дължимия данък върху превозните средства. Важно е още в началото да кажем, че този материал се отнася до леките автомобили.
От какво зависи размера на данъка върху превозните средства?
Годишният данък върху превозните средства се определя от няколко различни компонента. Именно заради това и изчисляването му не е толкова просто. Ето кои са компонентите, които определят данъка:
- Мощността на двигателя на автомобила;
- Годината на производство;
- Екологичната категория на автомобила;
- Данъчните ставки, определени от съответния общински съвет.
Изчисляване на размера на данъка върху превозните средства
Чл. 55 от ЗМДТ дава една сравнително просто формула за изчисляване на дължимия данък МПС, а именно:
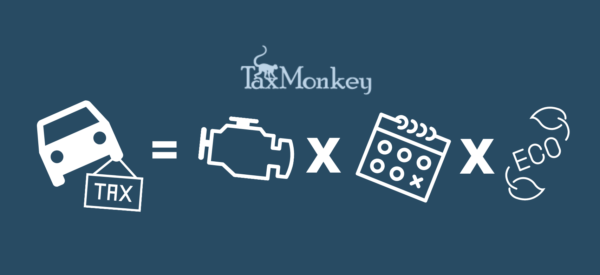
Годишен данък МПС = (Данък на киловати) x (Коефициент за години) х (Екологичен коефициент)
От тези променливи единствено коефициентът за години от производството на автомобила е определен по закона. Останалите се определят за всяка община от общинския съвет на същата в посочените от закона рамки.
Данък на киловати
Отдолу ще посочим границите, в които ЗМДТ допуска дадена община да определи данъка на киловати на автомобила за своята територия и ще дадем референтни стойности за Столична община като общината с най-много регистрирани превозни средства.
Ако не сте сигурни каква е мощността на автомобила Ви в киловати, можете да използвате следната формула за конвертиране от механични конски сили:
1 hp = 0,7457 kW
Данъкът за киловати мощност на двигателя на автомобила се определя за единица киловат, както следва:
- до 55 kW – от 0,34 лв. до 1,20 лв. за 1 Kw (0,34 лв. за СО);
- от 55 kW до 74 kW – от 0,54 лв. до 1,62 лв. за 1 Kw (0,54 лв. за СО);
- от 74 kW до 110 kW – от 1,10 лв. до 3,30 лв. за 1 Kw (1,21 лв. за СО);
- от 110 kW до 150 kW – от 1,23 лв. до 3,69 лв. за 1 Kw (1,42 лв. за СО);
- от 150 kW до 245 kW – от 1,60 лв. до 4,80 лв. за 1 Kw (1,84 лв. за СО);
- над 245 kW – от 2,10 лв. до 6,30 лв. за 1 Kw (2,42 лв. за СО).
Важно уточнение е, че посочените стойности са актуални към месец февруари, 2021 г. При изчисляване на данъка е важно да се направи справка в съответната общинска наредна. Тук можете да намерите наредбата на Столична община за размера на местните данъци и такси.
Коефициент за годините от тази на производство
Когато пресмятате броя на годините от производството на автомобила, не следва да гледате конкретна дата, а именно годината на производство. Самата година на производство също се включва в сметката. Това означава, че автомобил, произведен през 2021 г., към момента на написване на тази статия (февруари, 2021) вече е на една година. Ето и релевантните коефициенти:
- До 5 години от годината на производство – 2,3;
- От 5 до 10 години от годината на производство – 1,5;
- От 10 до 15 години от годината на производство – 1,3;
- От 15 до 20 години от годината на производство – 1;
- Над 20 години – 1.1.
Това означава, че колкото по-нов е автомобилът Ви, толкова по-голям данък се дължи за него с изключение за автомобили над 20 години.
Екологичен компонент
Екологичният компонент зависи от екологичната категория на автомобила. Тя трябва да е записана в талона на Вашето МПС. Ето какви са коефициентите:
- Без категория или с категория “Евро 1” или “Евро 2” – между 1,1 и 1,4 (1,4 за СО);
- Категория “Евро 3” между 1 и 1,1 (1,1 за СО);
- Категория “Евро 4” между 0,8 и 1 (1 за СО);
- Категория “Евро 5” между 0,6 и 0,8 (0,6 за СО);
- Категория “Евро 6” и “EEV” между 0,4 и 0,6 (0,4 за СО)
Логично, колкото по-висока екологична категория има Вашият автомобил, толкова по-нисък ще бъде размерът на дължимия данък.
Пример за дължим данък върху превозните средства
Лек автомобил, произведен през 2009 г., с мощност от 100 конски сили (75 kW) и екологична категория Евро 3 е регистриран в Столична община. Ето релевантните компоненти:
- Данък на Kw е 1,21 лв. за Kw или 90,75 лв.;
- Коефициентът за години производство (13) е 1,3.
- Екологичният коефициент е 1,1
Данъкът за превозното средство ще бъде в размер на 90,75 х 1,3 х 1,1 = 129,77 лв.
Данъчни облекчения при данък върху превозните средства
Няма да се спираме на тази тема в детайли, но е важно да посочим две категории леки автомобили, които са освободени от данък:
- Електрическите автомобили;
- Автомобилите ,собственост на лица с увреждания над 50 на 100 с обем на двигателя до 2000 куб. см и с мощност до 117,64 kW.
Друго важно облекчение е, че дължимият данък се намалява с 5%, ако бъде заплатен авансово до 30.04 на годината, за която се дължи.


