Ако имате въпрос по статията, може да се свържете с нас на: info@taxmonkey.bg / +359 887 345 666
info@taxmonkey.bg / +359 887 345 666
Как се ползват данъчни облекчения за дарения?
Коледа е едва след седмица и ние лично не можем да се сетим за нещо, което е свързано по-малко с празника от данъците. Все пак обаче опитахме да разпишем коледен материал като един от последните в блога ни за годината. По Коледа обикновено решаваме да станем малко по-добри хора и този ни стремеж намира израз в желанието да подкрепям различни каузи. Това се случва по различни начини, но често, особено когато става дума за по-големи суми, извършваме дарения. И точно идваме ние, за да обясним как можем да намалим данъците си с предвидените в Закона за данъка върху доходите на физическите лица данъчни облекчения за дарения. Ето какво ще научите по-долу:
- Как работят данъчните облекчения?
- Как да ползване данъчни облекчения за дарения?
- Как се декларират в данъчната декларация?
- Доказване на даренията
Какво представляват данъчните облекчения?
За да стигнем до прилагането на специфичните данъчни облекчения за дарения, е важно да обясним, на първо място, как изобщо работи механизма на облекченията. Когато говорим за данъци, използваме две понятия:
- Данъчна основа;
- Данъчна ставка
Данъчната основа е сумата, върху която дължим данък. За физическите лица тя е реализираният през календарната година доход. Ставката е този процент от дохода, който трябва да платим като данък. Обичайната ставка по ЗДДФЛ е 10%. Данъчните облекчения обикновено намаляват не пряко дължимия данък, ами данъчната основа. Това е важно, защото при стандартната ставка основата е 10 пъти по-висока от данъка. Това означава, че данъчно облекчение в размер от 1000 лв. всъщност означава едва 100 лв. по-нисък данък.
Кога можем да ползваме данъчни облекчения за дарения?
Ако през годината направим дарение в полза лице от кръга на изброените в чл. 22, ал. 1 от ЗДДФЛ (ще ги посочим по-долу), можем да с дарената сума да намалим данъчната си основа. Не можем обаче да дарим сума, равна на пълния ни доход и така да остане данък от 0 лв. Законът определя максимални граници като пропорционална част от данъчната основа, до които можем да се възползваме от данъчните облекчения за дарения. Тук ще ги изброим, а по-долу ще дадем конкретен пример:
- За здравни, лечебни заведения и БЧК – 5% от данъчната основа;
- За социални услуги и услуги на Агенцията за социално подпомагане – 5%;
- Ясли, детски градини, училища, висши учебни заведения – 5%;
- Бюджетни предприятия (ако някой изобщо би дарил пари на такова) – 5%;
- Регистрирани верозиповедания – 5%;
- За културни институти, читалища и подобни – 5%;
- Комуни за лечение на наркозависими – 5%;
- Дарения в полза на юридически лица с нестопанска цел в обществена полза – 5%;
- Дарения за култура – 15%;
- За Националната здравноосигурителна каса – цели 50%
Пример
Това е най-хубавото. Посочените проценти могат да се натрупват. Това означава, че, ако направите дарение в полза на детска градина и друго дарение, да речем, за култура, общият размер на облекчението може да бъде до 20% от данъчната основа.
Максималният размер обаче на натрупаните облекчения не може да бъде повече от 65%. Ето и един пример:
Физическо лице продава дяловете си в търговско дружество и реализира печалба от 5000 лв. като за улеснение приемаме, че няма други доходи. Решава, че ще дари цялата сума и прави следното:
- 2000 лв. дарява на избрано НПО, което е регистрирано в обществена полза;
- 3000 лв. дарява за култура.
Данъчната основа е 5000 лв., а дължимият данък преди облекченията е 500 лв. (10%). Дарените 2000 лв. в полза на организацията могат да бъдат приспаднати от данъчната основа, но до максимален размер от 5%, т.е. 250 лв. Същото се отнася за дарението за култура, но в размер от 15%, т.е. 750 лв. Общият размер на възможните данъчни облекчения за дарения е 1000 лв. Това означава, че данъчната основа става 4000 лв., а дължимият данък – 400 лв.
Данъчни облекчения, които са еднотипни, т.е. тези, които са до 5%, уви, не се натрупват.
Как да разберем дали дадено НПО е регистрирано в обществена полза?
НПО в България е синоним на законовия термин “юридическо лице с нестопанска цел”. Такива лица са сдруженията и фондациите. Те могат да бъдат регистрирани за извършване на дейност в частна или обществена полза. Регистрацията се извършва в Регистъра на юридическите лица с нестопанска цел, който на практика е част от Търговския регистър. Информацията за това дали дейността е в частна или обществена полза е налична в Търговския регистър и изглежда по следния начин:
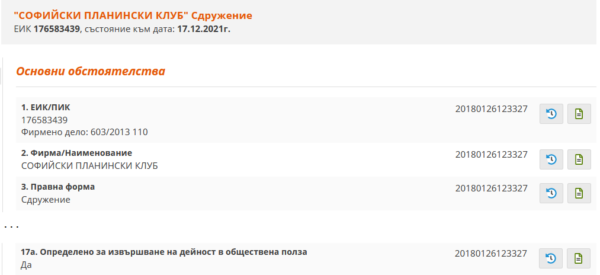
Това е извлечение от досието на Софийски планински клуб, който е именно сдружение, регистрирано в обществена полза
Как да ползваме данъчни облекчения за дарения в данъчната декларация?
Стигнахме до съществото на темата. Информацията за полагащите ни се данъчни облекчения за дарения трябва да попълним в Приложение 10, част IV на данъчната декларация. То изглежда горе-долу по-този начин:
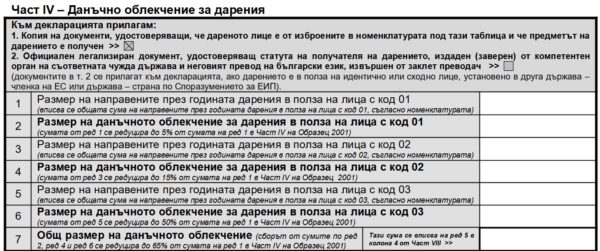
В огромната част от случаите даренията, които сме направили, трябва да посочим в ред 1. С код 01 са даренията към лица, за които данъчното облекчение е до 5% от данъчната основа. Тук посочваме пълната сума на дарението.
На втория ред посочваме размер на данъчното облекчение. Ако сумата по ред 1 е по-малка или равна на 5% от данъчната основа, записваме пълния й размер и тук. Ако е по-голяма, трябва да я редуцираме до 5%.
Доказателства за извършване на дарението
Към данъчната декларация е предвидено да се приложат и доказателства относно следните две обстоятелства:
- Факта, че дарението е получено;
- Правния статут на получателя.
За юридически лица с нестопанска цел би било достатъчно извлечение от банков превод или разписка, но може да бъде издадено и удостоверение от лице. Извлечение от досието на съответното лице в Търговския регистър пък е напълно достатъчно за установяване на правния статус на същото.
Заключение
Да, данъците не са тема, която да предполага празнични постове в блога ни и едва ли някой е изненадан от това. Данъчните облекчение надали са и нещото, което да Ви подтикне да дарите, но, ако решите да го направите тази година, споделяме с Вас нашия избор – Фондация “Дечица”. Ако този материал Ви е бил интересен, можем би ще харесате и следните сходни наши статии:
- Данъчни облекчения за млади семейства
- Данъчни облекчения за ремонт на жилище


