Ако имате въпрос по статията, може да се свържете с нас на: info@taxmonkey.bg / +359 887 345 666
info@taxmonkey.bg / +359 887 345 666
Данък при наследяване на американски акции, ETF и други финансови инструменти
Данък при наследяване на американски акции се дължи в САЩ дори когато починалият и наследниците му нямат никаква друга връзка с Америка. Размерът му зависи от стойността на активите с US-situs към датата на смъртта.
Един казус, с който се сблъскахме наскоро, ни накара да напишем този блогпост, защото темата се нуждае от яснота, а също и от гласност. Български гражданин и местно лице за данъчни цели на България и без никаква връзка със САЩ умира и остава наследство – финансови инструменти в различни инвестиционни посредници на висока стойност. Наследодателят има наследници – също български граждани без никаква връзка със САЩ. Съществена част от портфолиото обаче се състои от акции на американски компании. Съгласно българското законодателство в огромната част от случаите наследството не се облага с данък. Съгласно американското, уви, данък се дължи при наследяване на активи, които към момента на откриване на наследството (смъртта на титуляра на акаунтите) се намират в САЩ. В този блогпост ще опитаме да разясним какво се случва в подобна ситуация.
Накратко
- САЩ облагат активите с US-situs на починал нерезидент, дори наследниците и починалият да нямат връзка със САЩ.
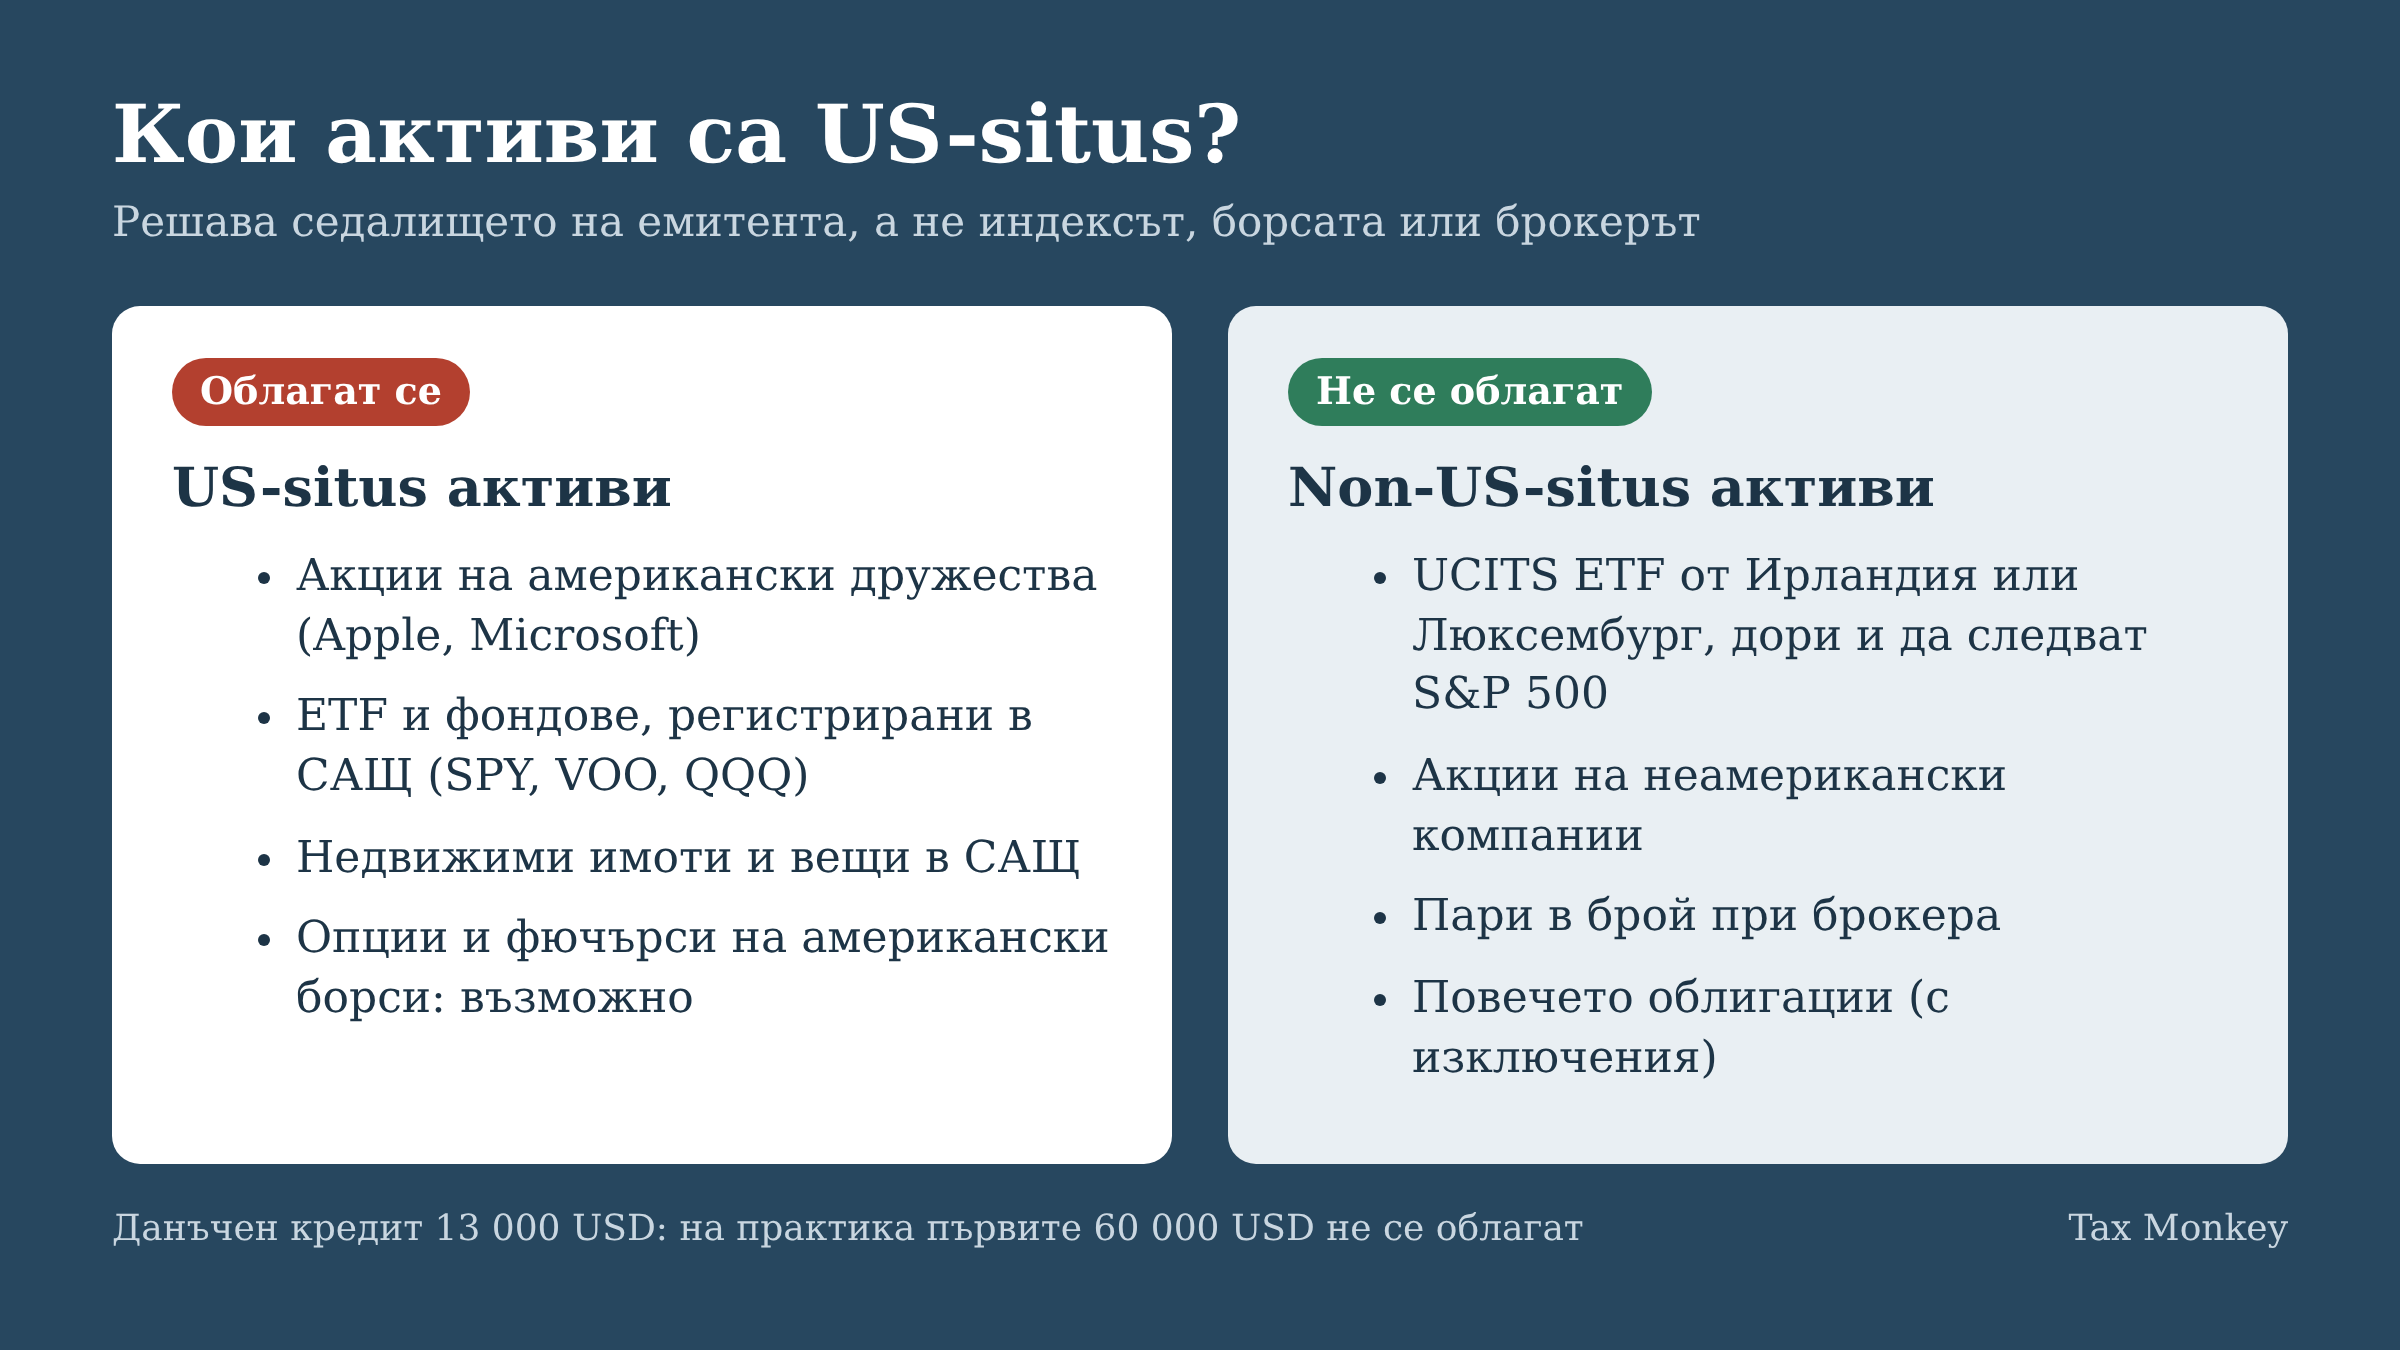
- Облагат се акции на американски дружества и ETF, регистрирани в САЩ. Не се облагат UCITS ETF от Ирландия или Люксембург, дори да следват S&P 500, нито парите в брой.
- На практика първите 60 000 USD не се облагат (данъчен кредит от 13 000 USD). Над тази сума ефективното облагане започва от 26%.
- При активи в САЩ до 60 000 USD обикновено е достатъчно писмо от наследниците. Над тази сума се подава формуляр 706-NA в срок от 9 месеца и се чака transfer certificate от IRS.
- Спогодбата за избягване на двойното данъчно облагане между България и САЩ не обхваща данъка върху наследството.
Наследяване на акаунти при инвестиционни посредници
Инвестиционни посредници като Interactive Brokers, eToro, Revolut, Fidelity, E*Trade и много други имат процедури за прехвърляне на активи при настъпване на смърт на титуляра на съответния акаунт. Хората, разбира се, не сме безсмъртни и в крайна сметка по отношение на всеки личен акаунт такава процедура все някога се случва. Обичайно, макар и по тромав и формален начин, нещата се случват с някоя от следните опции:
- Прехвърляне на активите в акаунти на наследниците (самите акаунти може да бъдат и при друг брокер);
- Осребряване (продажба) на активите и изплащане на средства.
За смъртта на титуляра може да уведоми всеки (например роднина), но действия по акаунта могат да предприемат единствено наследниците или техни пълномощници. Можем да поемем представителството пред брокерите като пълномощници на наследниците. Обичайно е необходимо да се предоставят акт за смърт и удостоверение за наследници, а при някои брокери и заверен превод и апостил.
Кое законодателство се прилага по отношение на наследяването?
По отношение на самото наследяване, т.е. кой има правото да наследи имуществото (права и задължения) на починалото лице се прилагат малко особени правила, които са в областта на международното частно право. В ЕС основното правило е в Регламент (ЕС) № 650/2012: прилага се правото на държавата, в която починалият е имал последното си обичайно местопребиваване. Много неща могат да усложнят казуса, например, завещание, но за да не се превърне материалът в разработка по наследствено право, ще обобщим, че в казуса, който разглеждаме най-горе в статията, се прилага българското право. Това е и най-честата хипотеза за наши клиенти – български наследодател оставя наследници в България.
Какво значение има тогава американският данък?
Има значение, защото тук се намесват и качествено други обществени отношения – тези на данъчното облагане. Кой какво ще получи в случая се определя от българското право, но какъв данък ще се плати, за някои от активите се определя от американското право. Това е така, защото САЩ имат правото съгласно своето вътрешно законодателство да обложат с данък наследяването на активи, които се намират в САЩ към момента на смъртта.
Нали България има СИДДО със САЩ?
Да, България има Спогодба за избягване на двойното данъчно облагане със САЩ, но тя не разглежда данъчното облагане на наследството, а на доходите. Има много данъци, които остават извън приложното поле на спогодбите, включително ДДС, акциз, местни данъци и много други. Наследството не е доход и не можем да търсим приложение на иначе изключително благоприятната спогодба, която България има със САЩ. САЩ имат отделни спогодби за данъка върху наследството само с 15 държави (сред тях Германия, Франция, Италия и Обединеното кралство), а България не е сред тях.
Данък при наследяване на американски акции: какво се дължи?
Тук стигаме до същината на темата – данъка при наследяване на американски акции. САЩ налагат данък върху наследството (estate tax) и върху наследеното имущество от чужденци (спрямо САЩ), когато това имущество се намира в САЩ. Терминът на английски е US-situs. Като общо правило US-situs са акциите на американски дружества и дяловете във фондове, регистрирани в САЩ. Данъкът трябва да бъде платен, преди наследниците да получат активите. Затова инвестиционните посредници, включително IBKR, проверяват дали се дължи американски данък и не прехвърлят активите към новите собственици (наследниците), докато въпросът не бъде уреден.
Кои активи се облагат с американски данък при наследяване?
Както казахме, това са активите с US-situs, но тук ще ги обобщим. Върху кои активи ще се дължи данък:
- Акции на американски компании без значение дали са на американска или на друга борса (например FWB за някои акции на американски компании);
- ETF и други фондове, които са домицилирани в САЩ.
Върху кои активи няма да се дължи данък:
- Акции на компании, които не са регистрирани в САЩ;
- Фондове, включително ETF, които не са регистрирани в САЩ, дори и ако следват американски индекси, например S&P 500 (ако са в Ирландия или Люксембург, няма да има американски данък);
- Средства в брой при инвестиционните посредници;
- Повечето облигации, включително американските държавни облигации (има изключения, които трябва да се проверят конкретно).
Има обаче и някои хипотези, при които трябва да се изследват детайлите, например CFD, опции, фючърси. Тези деривативни инструменти биха могли да бъдат обект на данъчно облагане в САЩ, защото обективират вземане. Ако това вземане е срещу юридическо лице в САЩ (например американската клирингова къща при опции и фючърси на американски борси), е възможно да бъде обложено с данък. Звучи сложно, но едно просто правило е, че ако ISIN (идентификаторът на финансовия инструмент) започва с US, вероятно ще се дължи данък. ISIN е на самата ценна книга, а не на борсата, затова акциите на Apple например имат един и същ ISIN (US0378331005) и в САЩ, и на немска борса. Правилото обаче има изключения. ADR (депозитарни разписки на чуждестранни компании като TSMC или Novo Nordisk) имат ISIN, започващ с US, но емитентът е чуждестранен и по правило данък не се дължи. Същото важи и за повечето американски облигации.
Как се изчислява данъкът и има ли необлагаем минимум?
Данъкът върху наследството в САЩ е прогресивен. На практика първите 60 000 USD не се облагат, но технически това не е необлагаем минимум, а ефект от данъчен кредит от 13 000 USD, който се приспада от изчисления данък. Разликата е важна: над тази сума ефективното облагане започва от 26%, а не от най-ниската ставка. Ако активите в САЩ са до 60 000 USD, не се дължи данък и те ще бъдат прехвърлени по-лесно на наследниците. Много брокери, включително IBKR, приемат подписано от наследниците писмо, че стойността на активите в САЩ не надвишава 60 000 USD, без нотариална заверка. Ако обаче стойността е над 60 000 USD, първо ще трябва да се уредят отношенията с IRS (американската данъчна служба).
Към кой момент се определя стойността и каква е тази стойност изобщо?
Стойността на активите се определя като пазарна стойност (market value) към момента на откриване на наследството (смъртта на титуляра на портфолиото). Не е придобивна цена и това е важно.
Каква е данъчната ставка?
Както казахме, данъкът е прогресивен и се определя от стойността на имуществото в определени граници (между 18% и 40%). Има общо 12 стъпки на покачване на данъчната ставка като тук ще дадем само една примерна таблица, която отчита данъчния кредит от 13 000 USD:
| Активи в САЩ | Данък по скалата | − кредит 13 000 | Дължим данък | Ефективна ставка |
|---|---|---|---|---|
| $60 000 | $13 000 | −$13 000 | $0 | 0% |
| $100 000 | $23 800 | −$13 000 | $10 800 | 10,8% |
| $250 000 | $70 800 | −$13 000 | $57 800 | 23,1% |
| $500 000 | $155 800 | −$13 000 | $142 800 | 28,6% |
Как се плаща данъкът към американското правителство (IRS)?
Ако активите с US-situs са на стойност над 60 000 USD към момента на смъртта, трябва да се премине през конкретна процедура. Обикновено тя е следната:
- При разкриване на наследство наследниците уведомяват инвестиционния посредник, който блокира акаунта (без тегления, прехвърляния, нови покупки и т.н.). Продажба обикновено е възможна по нареждане на наследниците, но парите остават блокирани до уреждане на данъка;
- Определя се стойността към датата на смъртта като IBKR, а и всеки друг посредник, може да издаде удостоверение за пазарната стойност към съответния момент;
- Ако стойността на активите, които са в САЩ, надхвърли 60 000 USD, наследниците трябва да подадат формуляр 706-NA към IRS за определяне на данъка;
- Данъкът трябва да се плати в срок от 9 месеца от откриване на наследството. Удължаването на срока с формуляр 4768 се отнася само до подаването на 706-NA, не до плащането. В някои случаи посредникът може по нареждане на наследниците да продаде част от активите и да преведе данъка директно на IRS, но това зависи от политиката на конкретния брокер и трябва да се уточни с него;
- IRS издава transfer certificate след изплащането на данъка и чак тогава активите се прехвърлят. Обработката обикновено отнема между 6 и 12 месеца, а често и повече.
Някои важни съвети
Данъкът при наследяване на американски акции се определя общо за всички брокери. При откриване на наследство наследниците трябва да съобразят кумулативната стойност на имуществото на наследодателя, което се намира в САЩ. Може да има различни инвестиционни посредници и при всеки от тях стойността да е под 60 000 USD, но общо да е над тази стойност.
Не предприемайте активни действия с акаунта на починалия без да сте уведомили инвестиционния посредник. Това може да доведе до правни проблеми.
Не отлагайте въпроса със САЩ до последния момент. Има 9-месечен срок от смъртта за подаване на формуляр 706-NA и за плащане на данъка.
Какво може да направи инвеститорът приживе
Американският данък се определя от активите към датата на смъртта, затова продажбата им след това не помага. Планиране е възможно само приживе. Ако инвестирате в американски индекси, можете да предпочетете UCITS ETF с ирландско или люксембургско седалище пред фондовете, регистрирани в САЩ: те следват същите индекси, но не са US-situs. Внимавайте и с големи позиции в отделни американски акции.
Често задавани въпроси
Дължи ли се данък при наследяване на американски акции на български наследници?
Да, за американските активи. САЩ облагат активите с US-situs на починал нерезидент, дори наследниците и починалият да нямат никаква друга връзка със САЩ. В България в огромната част от случаите наследството не се облага с данък.
Колко е необлагаемият минимум при американския данък върху наследството?
На практика първите 60 000 USD не се облагат. Технически това е данъчен кредит от 13 000 USD, затова над тази сума ефективното облагане започва от 26%, а не от най-ниската ставка.
Облагат ли се ирландските UCITS ETF, които следват S&P 500?
Не. Решаващо е седалището на емитента, а не индексът. Фондове, регистрирани в Ирландия или Люксембург, не са US-situs, дори да следват американски индекси.
Облагат ли се парите в брой при брокера?
Не. Средствата в брой при инвестиционния посредник не са US-situs.
Какво да направят наследниците, ако активите в САЩ са под 60 000 USD?
Много брокери, включително Interactive Brokers, приемат подписано от наследниците писмо, че стойността на активите в САЩ не надвишава 60 000 USD. Нотариална заверка не се изисква. Важно е да се вземат предвид активите при всички брокери общо.
В какъв срок се подава формуляр 706-NA?
В срок от 9 месеца от смъртта, като срокът за подаване може да се удължи с формуляр 4768. Удължаването не се отнася до плащането на данъка, което също е дължимо в рамките на 9 месеца.
Помага ли спогодбата за избягване на двойното данъчно облагане между България и САЩ?
Не. Спогодбата обхваща данъците върху доходите, а не данъка върху наследството. САЩ имат отделни спогодби за наследствата само с 15 държави и България не е сред тях.
Колко време отнема получаването на transfer certificate от IRS?
Обработката обикновено отнема между 6 и 12 месеца от получаването на всички документи, а често и повече. Затова не отлагайте въпроса до последния момент.
Този материал има информационен характер и не е данъчна консултация. Подаването на формуляр 706-NA обикновено изисква съдействие от американски дипломиран експерт-счетоводител (CPA) или enrolled agent. Ако имате въпроси относно данък при наследяване на американски акции или наследяване на инвестиционни сметки, свържете се с екипа на Tax Monkey.